リョウスケ、ブログ辞めます!さよなら・・・このブログで稼いだ金額とは!

こんにちわ、リョウスケです。
このブログは2017年から始めていますが、このブログを運営しようと思ったのは、これまで培った投資の経験や知識を「文字」にすることで知識を最適化することができるのではないかと思ったからです。
実際やってみると、まあ難しいこと。仕事で資料を作ったり、プレゼンしたりすることは慣れていますが、いざインターネットに投稿するとなると、また別物だと実感したものです。
ただ、そんな私のブログでも意外とたくさんの方が読んでくれており、凄く励みになりました。
あと、間違った情報を書いてしまうと、ご指摘頂けるのもありがたいですね。
今まで何度もご指摘いただき、間違った知識を修正することができましたよ。
本当にありがたいです。
リョウスケ、仕事忙しいからブログ辞めるってよ!
<sponsored link>
一方で、「こんにゃろー!」って思うこともあります。
例えば、コメント欄での中傷なんて一時期ほどではありませんが、山のように来ますし、Twitterを介して、悪意のあるDMを受け取ることもあります。
酷い時は、さつ人予告されたこともありましたからね・・・いやはや、怖い怖い。
その時の記事がコレ
ほかにも、私は以前、ブログ収益を得るための「実験」と「収益拡大」を狙って、20代女性のフリ・・・つまり「ネカマ」をしてブログ運営をしていたことがあったのですが、バレちったんですよ(笑)
以下は、その時の記事です。
この時は、コメント欄がパンクするかと思うくらい、コメントが殺到しましたね。
もちろん、批判コメントですよ。ほとんど承認しませんでしたけど。
ちなみに、その騒動は、6年以上前のことなんですが、今もコメントが時々来ます。
・謝罪しろ。
・どの面下げて更新してんだよ。
・ちょっとは反省しろよ!
コメントの書き方は、様々ですが、要約するとほとんどのコメントが、こんな感じですね。
私は、「ネカマブログを応援してくれた人」には、申し訳ないと思っていますが、「批判コメント」している人に対して、謝罪するつもりも、反省する気持ちも、これっぽっちもないです。
わざわざ攻撃してくる人に謝ることができるほど、人間できているわけじゃないのでね。
ところで、今年の4月から、私はずうっと決めていたことがあります。
<sponsored link>
リョウスケ、ブログ辞めるわ!
はい、実はこのブログの運営を、4月19日をもって辞めることを決めていました。
理由は、本業の仕事が忙しくなることが分かっていたからです。
このブログでのアフィリエイト収入は、あくまで「副業」。
今は、このブログも安定収益が出ているので、辞めるのは勿体無いのですが、ブログ運営よりも、本業の楽しさと責任を全うしたいですし、プライベートで友人や彼女達と遊ぶ時間も維持したい、ということもあって、ブログ運営を辞めることを決めておりました。
このブログは約4年ほど続けましたが、一つのブログをここまで長く続けたのは初めてです。それもこれも皆さんのおかげですね。
本当にありがとうございました。
また、暇なときには更新しますので、その時は見ていただけると嬉しいです。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。

<sponsored link>
アーリーリタイア(FIRE)してフィリピンに移住した結果!物価が安いし若い女の子と結婚できる。

こんにちわ、リョウスケです。
最近は仕事よりもプライベートを重視する生き方をしている人が増えていますね。
私はどうしても仕事を重視しがちですが、仕事がつらいときになると、「今みたいに社畜のままでいいのかな?」なんて思う時もあります。
ちなみに一定額の資産を形成した後は会社を辞めて悠々自適な生活をする、もしくはそういったアーリーリタイアを目指す人が増えてきています。
最近は「FIRE」とか「サイドFIRE」なんて言い方もしていますよね。
ただ当たり前のことですが「アーリーリタイア」には働かずに生活できるほどの「資産」が必要になるので、現実的には実現することは難しいです。
ちなみに「アーリーリタイア」するためにはどれくらいの資産が必要になるのでしょうか?
これは実際に早期リタイアする人がどの程度の生活レベルを行っているかによっても異なりますし、リタイア後の「不労所得」がどれくらいになるのかによっても異なることから一概に言えません。
ただ「アーリーリタイア」する際に必要な資産を計算する際に最もポピュラーな計算方法として「4%ルール」というものがあります。
<sponsored link>
これは資産を株式や債券などに投資すると、ごく一般的なポートフォリオの場合、年間平均リターンは「4%」であるため、年間の出費を4%に抑えれば資産を減らすことなく、生活することができるという考え方です。
言い換えると、「年間の出費額 」を25倍すれば、早期リタイアする際に必要な資産を計算することができます。
例えば、年間200万円出費する人であれば、200万円 × 25 = 5000万円となり、5000万円を年間4%で運用すれば、200万円の所得が手に入るので、資産を減らすことなくリタイア生活を行うことができるというわけです。
ただ、これは税金などの計算もしていませんし、そもそも全資産を資産運用に回すとなると非常にリスクが高いことから、実際には更に大きな資産を用意しなければ「早期リタイア」することはできません。
フィリピンでの移住生活が最高すぎる!若い奥さんができるし生活費も掛からない
このように「早期リタイア」することは非常に難しいわけですが、日本は物価も高く生活費が非常にかかってしまいます。そこで「早期リタイア」を実現するために、海外移住する人も多いようです。
今回はフィリピンに移住したNさんを紹介したいと思います。
<sponsored link>
現在69歳の Nさんはフィリピン中部のセブ州マクタン島にある2階建ての一軒家で、40歳年下の妻と6歳の息子と3人で暮らしている。
家賃は8000ペソ(約1万6000円)。1階がキッチンに居間、2階は3部屋という間取りで、決して大きくはないが、3人で暮らすには十分だ。
Nさんはこれまで、漁師や営業、タクシー運転手など様々な仕事に従事してきたが、老後の生活には不安があったという。
年金を支給され始めた時は、月額換算で12万円、65歳になり、フィリピン人妻と子供の加給年金が加わり、現在の支給額は18万円に増えたが、それでも日本で家族3人で暮らすとしたら、余裕はほとんどなかっただろう。
「フィリピンでは家賃も含めて生活費は10万円以内で暮らしていますが、十分幸せです。物価の安いフィリピンにいれば何も困りません。それに私には若い奧さんもいますからね。」
2019年5月に公表した金融庁の報告書には、夫婦の老後資金に「2000万円が必要」という試算が盛り込まれていた。
だが、支給年金の範囲内で生活しているNさんのような海外移住組には、その金銭感覚がピンとこないかもしれない。特にNさんの場合は、老後の資金が必要どころか、年金の一部をこつこつ積み立てているというのだ。
老後の生活に不安を感じ、フィリピンに移住し家族三人で月10万円程度で暮らしている人の話です。しかも40歳近く離れた若い女性と結婚までしちゃっています。
それにしても家族三人で月10万円って凄いですね。日本なら節約を頑張っても15万円以上はかかると思います。それだけ物価の安い国で生活するということは、大きな節約効果があるということなんでしょうね。
この人のように海外移住する人は増えていて、平成元年と比較すると現在は倍以上増えているようです。特に物価の安い「タイ」「フィリピン」「インドネシア」などの東南アジア諸国への移住は非常に人気があるようです。
上記のNさんのように老後の生活に不安を感じていたり、若くしてリタイアしたいのであれば、海外移住も選択肢の一つとしてアリなのかもしれませんね。
以下は関連記事です。
物価の安い国での生活は出費を抑えることができるというメリットもありますが、治安が悪いなどのデメリットもあります。移住は慎重に考えないととんでもない出来事に巻き込まれるかもしれません。
安易にリタイアしてしまうと、最悪のケースに陥る場合があります。私の友人がそうでした。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
投資で大失敗した人の2chコピペまとめ!爆損してて草w
こんにちわ、リョウスケです。
私は現在9000万円以上の資産がありますが、その大部分を株式投資で作り上げたものです。
その投資期間は20年以上になるわけですが、その間色々失敗も繰り返しています。
例えば、有名ブロガーが絶賛している銘柄に投資して大損失してり、なんの根拠もなくテイトレードに挑戦して数分で数十万円損したりしています。
また、生命保険を解約して得た資金をFXに投入して吹き飛ばしたり、まあこれでもかって言うほど失敗しています。
これらは私にとって、最悪の出来事でしたが、一方で高い勉強代でしたが投資の知識を高めてくれた機会でもありました。
投資でも仕事でもそうですが、人間が一番成長することができるのは失敗した時であり、それを教訓にして「どう活かすか」ということが最も大事だと思います。
そこで今回は某掲示板に掲載されていた「FX、株式」の失敗談のコピペをまとめてみました。
株式、FXで大失敗した人のコピペまとめ
<sponsored link>
◆デモトレードで成功したので実際にトレードを行った結果・・・
701 名前:名無しさん@お金いっぱい。2009/07/06(月) 20:16:04
今日から参戦することになりました皆さん宜しくです投資経験はゼロですがFXバ?チャルデモで僅か半年で資金が80~100倍になりました。
デモをやってみた感じこれは行けると思いこの流れのまま先月で会社を退職運転資金として消費者金融に自宅を担保に1000万借りて定期預金解約して500万退職金が400万、妻の実家の両親から100万の合計2000万で始めます。
35歳第二の人生頑張るぞ
442 名前:701. 2009/07/19(日) 09:41:36
皆さんお久しぶりです。
三日連続的にロスカットになり資金が完全に無くなりました。消費者金融の方と話しあいましたが分割返済は認められないみたいなので昨日話し合って妻とは離婚することにしました。
娘は妻が引き取ることになります。
我が人生完全に八方塞がりですね。
残念です。
さようなら。
私がこの手のコピペで最も好きな奴です。
何事もそうですが、テストと本番では結果が全然違いますよね。
まずは少ない資金からやっていれば、ここまでの大惨事にはならなかったはずなんですけど、ちょっと欲をかいてしまったのかもしれませんね。
それにしても2000万円も失ってしまい、大借金を抱えて離婚するなんて悲惨以外の言葉が見つかりません。
◆会社の金を横領して株式にぶち込んだ結果
116 :ななしの権兵衛:2011/10/19(水) 10:20:16.62
集金した現金300万口座にいれてしもうた
末迄に入金すればいい金
魔が差した 完全に魔が差した 馬鹿だ 馬鹿だ
先月損した50万取り返したら銀行入れる気だったんだよ!
ああああああああああ!!!
ああああああああああ!!!
首になる!!首になる!!首になる!!
犯罪者になる!!犯罪者になる!!
許して!!許して!!許して!!
来月子供が生まれるのよ!!!お願い 許して!!!
死んでも返すからお金貸してーーーーーーー!!!!
会社のお金を横領して投資を始めるということは絶他にやってはいけません。
犯罪です。
この手の話は頻繁にニュースになっていますが、投資云々以前の問題です。
<sponsored link>
◆優しい弟くん
301 名前:名無しの権兵衛 :2011/09/06(火) 17:40
おい笑ってくれよ
種780万から開始
昨日今日でさんざんユーロでやられて
残金524万
スイエン惜しめだとおもいほぼ全力L
さっきメールなったからまさかな・・・
と思ったんだよ
ロスカット執行通知
ロスカット執行通知
ロスカット執行通知
口座残高
-2943800円
見た瞬間寒気&冷や汗&過去きゅう
てか絶対はらわねえ
というか払えない
業者まじ全額払えや
ああもう死ぬわ みんなありがとな おまいらに場苦役あるといいな
378 名前:名無しの権兵衛:2011/09/06(火) 18:00:
いやなんかみんなすまんな
もうほんとわけわかんねえ
とりあえずわらをもすがる思いで業者に電話したよ
回答は「いえ・・・そう申されましても、契約時の約款に書いている通りで・・・」
「まさかお客様確認されていないわけではないですよね?」
「明日のNY市場終了まで入金をお願いします」だって
黙って電話切ったわ もう何も言い返す気力がありませんでした
幸いにも実家住みだから妻子はいないわ
中1の弟に何で兄ちゃん泣いてんのって言われて慰められたわ
含み損出てたとき八つ当たりしてすまなかった弟よ
1000万円近い資金を失った上に、300万円の借金ってやばいですね。
それにしても弟くん優しいです。兄弟仲良くね。
<sponsored link>
◆人妻にFXを勧めた結果・・・
320 名前:名無しの権兵衛:2011/09/06(火) 17:44:26.44
旦那に内緒でFXしてる幼なじみから今、嗚咽のような声で電話かかってきた。
家の貯金、いまのスイ円の暴騰で全部溶かしたんだと。1300万。
どうにかしてたすけて・・・おねがい・・って言われたけど、とりあえず一晩考えさせてくれって電話切った。 まじ困った。
425 名前:名無しの権兵衛:2011/09/06(火) 18:12
また電話かかってきた。旦那にばれた時のこと考えると震えが止まらないと。
俺がいま貸せるのは200万って言ったら、俺が乗ってるプラドを売却できないかと。
元々FX勧めたのは俺だから、めちゃくちゃ責任は感じてる。
コメント主が幼馴染にFXを勧めたとしても、別に罪の意識を背負う必要はないと思いますけどね。投資なんて自己責任以外の何者でもありませんので。
それにしても200万円貸すというのは凄いですね。私なら絶対に貸しません。何度も言いますが投資は自己責任ですので。あと、車を売却できないか、と言ってくるこの人妻って・・・。
◆魂の叫び
444 名前:名無しの権兵衛 投稿日:2010/11/24(水) 20:55
今日だけで50万が溶けた
518 名前:名無しの権兵衛 投稿日:2010/11/24(水) 21:03
1.341L
↓
1.332で損切り
↓
ドテン1.331S
↓
1.336で損切り
↓
ドテン1.337L
↓
爆損←今ここ
571 名前:名無しの権兵衛 投稿日:2010/11/24(水) 21:21
全力Sした
これで逆行したら破産
593 名前:名無しの権兵衛 投稿日:2010/11/24(水) 21:25
あんぎゃあああああああああああああああ!!
大した金額ではありませんが、最後の魂の叫びが個人的にツボでした。
絶対に儲かる方法は存在しない・・・リスク管理は徹底しよう!
<sponsored link>
このように投資には大きなリスクが有り、やり方次第では大きな損失を抱えることもあります。特にFXや仮想通貨はレバレッジを簡単に高めることができますし、テクニカル面を重視する傾向があり、短期的な取引が多くなることから、リスクが非常におおきくなることになるので注意すべきです。
これらの取引はパソコンやスマートフォンなどでゲーム感覚で簡単に取引することができることから、気持ちが大きくなってしまい大胆な取引をおこなった結果、悲惨な末路を迎えることも多いです。
投資には、このようなリスクの高い取引もありますが、インデックス投資のように比較的リスクが低い投資手法もあるます。こういった投資を行えば、ゆっくりではありますが資産を形成することができるので個人的にはオススメです。
とはいえ、「絶対に儲かる方法」というものは存在せず、元本保証ではないリスク資産に投資する以上、資産が減る可能性は十分に考慮すべきなので、絶対に余剰資金で投資することを徹底しましょう。
以下は関連記事です。
FXは金融商品の中ではずば抜けてリスクが高く、悲惨な末路を迎えた人が多いです。
そういった方々の阿鼻叫喚の声をまとめました。
ブラック企業に勤めていた友人がFXで大儲けして会社を辞めようとした出来事を記事にしています。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
嫁の不倫で離婚したら財産分与で2000万奪われちゃった!

こんにちわ、リョウスケです。
売れっ子有名人やインフルエンサーは発言力があったりわ収入が一般ビーブルより多かったりしますが、何かしらのマイナスイメージが付いてしまうと、一瞬にしてその座を無くしてしまいます。
特に離婚や不倫は場合によっては凄くパッシングされ活動に致命的な影響を与える場合があります。
ただ、有名人だけに限らず離婚って増えているんですよね。僕の周りでも離婚した人は結構いますもん。
ちなみに、離婚理由として最も多いのが男女ともに「性格の不一致」だそうです。
やはり、結婚してともに生活することで初めて分かるようなことも多いでしょうから「昔はこんな人じゃなかった・・・」とか「こんな生活だなんて知らなかった!」ということも多いのかもしれませんね。
そして、最近増加傾向にある離婚理由が「異性関係」・・・つまり「不倫」の末に離婚するケースが増えているようです。
これまでは「不倫」というと男性がするものという風潮がありますが、最近は女性が不倫をするケースが凄く増えているそうです。
大手探偵社が行った調査によると、男性の40%、女性の45%が浮気・不倫の経験がある答えており、男性よりも女性の方が浮気や不倫を経験している人が多いという統計結果が出ています。
「不倫」は「性格の不一致」なんかよりもパートナーを大きく傷つけることになるので、こういったことが増えていることは凄く残念ですよね。
妻の不倫で離婚したのに・・・財産分与で資産が半分に!?
<sponsored link>
ところで「離婚」で最も揉めるのが「お金」に関することです。
離婚理由によっては「慰謝料」を請求されることもありますし、結婚後の夫婦の共有財産を最適な分配を行う際にも揉めますし、もしも子供がいれば「養育費」で揉めることも多いです。
かつては永遠の愛を誓って結婚したにもかかわらず、離婚後は「お金」で揉めるなんて悲しいことかもしれませんが、人は「お金」が無くては生活できませんので、ある意味仕方がないことなのかもしれません。
ただ、パートナーの「不倫」によって著しく傷つけられたにもかかわらず、「お金」の面でも莫大な金額を毟り取られるケースもあるようです。
先日、テレビで放映されていたのですが、大手企業に勤める男性と専業主婦の女性が10年間の結婚生活の末、4000万円のマンションのローンを払い終えたのですが、専業主婦の女性が若い男性と恋に落ち不倫してしまったそうです。


怒った旦那は離婚を迫ります。

でも、ここからは世の高収入を得ている男性は恐怖そのものじゃないでしょうか・・。
開き直った妻(元)は「財産分与」として、4000万円のマンションは結婚後の共有財産なので、その半分の2000万円をよこせ!と迫るんですよ。


いやはや、恐ろしい話ですよね。
<sponsored link>
妻に不倫されて、せっかく苦労して働いて積み重ねてきた資産の半分を取られてしまうんですから・・・。
しかも、これは法的には正当な請求になります。

いかなる理由があろうが、結婚後にできた財産はすべて共有財産に当たるため、妻が若い男とよろしくやっていた末に、離婚することになってもしっかりと支払わなければいけないわけです。
やっぱり「結婚」はリスクが高い!
<sponsored link>
私は男性ですので、どうしても旦那さん側に同情してしまうのですが、この件のムカつく原因を突き詰めると、これまで蓄積した財産は「旦那さんが一人で稼いだ」という点が根底にあるから、のような気がします。
結局、奥さんが専業主婦として旦那さんを支えていることを考慮していないんですよね、私は。
今は、大昔と違って家電も発達していますので、夫婦二人で生活するのであれば、別に一方が家事にのみ専念する必要性はありません。だから、旦那さんが一人で稼いで4000万円のローンを支払うことができたと思ってしまうんですよね。
もし、子供がいて専業主婦である奥様が子育てを頑張っていたり、共働きの家庭であればまた見方は変わっているような気がします。
まあ、いずれにせよ、「結婚」というものはやはりリスクが高いですね。
私も本業や副業、株式の運用益などを考えると、それなりの年収があります。
例えば、5000万円で株式を運用して、年間利回りが5%だったとすると、約15年間で
複利の恩恵を受けて約5000万円の利益が出る計算になります。
もし、結婚していて、妻が不倫して財産分与するようなことになれば、5000万円のうち2500万円を渡さなきゃいけないわけでしょ・・。
普通に嫌ですね。
やっぱり私には結婚は向いてないです。
現在のようにBPOに合わせて彼女を作って、時にはフルインベストメント(本気でのめり込む)したり、時には損切り(別れる)しながら、お付き合いしていく方がリスクが少ないように思えます。
以下は関連記事です。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
老後資金300万円以下の人爆増!貧困老人にならないための方法!
こんにちわ、リョウスケです。
少し前に政府が発表した「家計の金融行動に関する世論調査(二人以上世帯対象)」の結果によると、60代の保有している資金の平均は2415万円だそうです。
意外と年寄りってお金貯め込んでるんだな!って感じた人も多いのではないでしようか?
でも実は「平均値」は少数の超富裕層が押し上げてしまいますので、あまり参考になる数値ではありません。
そこで高齢世帯の保有資金をグラフにしたものを見てみたいと思います。
◆高齢世帯の保有資金分布図
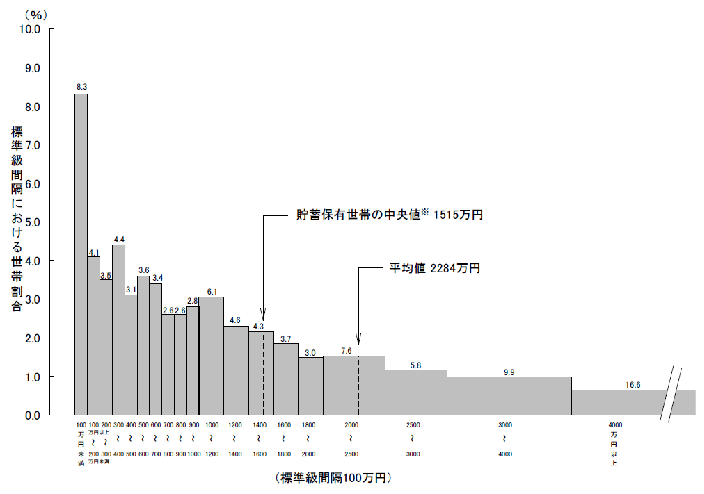
上記を見ると高齢世帯の保有資金の中央値は1515万円です。
平均値の2415万円とは大きく乖離していますが、こちらの方が現実的な数値ではないでしょうか。
ただ、このグラフを見ると高齢世帯でも大きな格差があることが分かります。
保有資金が2500万円以上の世帯が32.3%もいて、そのうち4000万円以上保有している世帯が16.6%もいますが、一方で、保有資金が300万円未満の世帯が15.9%もおり、高齢者の間でも大きな格差ががあることがお分かりいただけるかと思います。
高齢者は現役世代と違って、思うように働くことはできず収入源が年金だけになることがほとんどなので、老後資金が300万円未満というのはまさに「貧困老人」で、悲惨な老後と言わざるを得ませんね。
貧困老人にならないためにまずやるべきこと
<sponsored link>
このように高齢世帯の間でも、格差が広がっているわけですが、現在の高齢者層が現役の頃は高度経済成長期の中、右肩上がりで給料が上がってたのに対して、現在現役で働いている私達は給料がほとんど上がっていません。
給料が右肩上がりで成長してきた現在の高齢者でも貧困老人がたくさんいるのに、給料が上がらない現在現役の私達はどのような行動をとれば良いのでしょうか。
まず基本としては、収入を高めるために「副業」をおこなったり、出費を抑えるために「節約」をおこなう、さらに効率よく資産を増やすために資産運用を行う・・・これらは資産を増やすことができる手段ですが、もっと大事なことがあります。
それはしっかりと現状を把握し老後のための計画を立てること。
ただ、自分に不可能なほどシビアな計画を立てる必要性はありません。
まずは自分の給料がいくらで、どれくらいの出費をして、どれくらいお金が貯まるかを把握すれば、数年後、数十年後、老後はどれくらいの資産が残るか大まかですが計画することができます。
そこで老後資金がお待ったよりも少ない人は、副業などで収入を増やしたり、節約で出費を抑えるなどの施策を考えましょう。
例えば「節約」の場合、自分の生活に不要で効率良く節約することを意識すべきです。
その一つとして、スマホ代は毎月の費用が掛かり年間ベースで考えると大きな費用となりますが、これを格安スマホに替えることで大きな節約効果が生まれます。
他にも、家賃は出費の中でも大きな割合を占めていると思いますが、これを抑えれば凄い節約効果が生まれます。ちなみに私も家賃の安いマンションに住み替えたことで凄い節約になりました。
「節約」は上手くやれば非常に大きな資産形成の手段になりえます。ちなみに私の友人は副業や資産運用もやっておらず、月々の給料もそれほど高くないにもかかわらず、総資産5000万円を貯めましたからね。節約も侮れないです。
ただ、あまり節約を意識しすぎると、人生そのものが中身のないスカスカのものになるので注意が必要です。節約は大事ですが、人生を楽しむということが市場の目的である以上、お金を使うことで得られる楽しさや経験を忘れてはいけません。
株価が変動して予想が難しい「株式投資」でも計画を立案できる
<sponsored link>
また、資産形成を行う上で「資産運用」はすごく大事ですが、例えば「株式投資」なんてしても株価が常に変動していて、将来どれくらい資産が増えるか予想しにくいと思われていますが、確かに株価を意識するとどれくらいの資産が増えるか分からず、将来計画を立てる際には不確実性の高い要素となってしまいます。
ただ、日本の株式は当てはまりませんが、世界の政治経済の中心地である米国の株式の中には毎年貰える「配当金」の額が増えていく「連続増配銘柄」というものが存在していて、25年連続増配している「配当貴族」や50年以上連続増配している「配当王」なんて銘柄も存在しています。
これらの企業は利益を「配当金」として株主に還することを重視している企業なので、日本では少しでも業績が悪くなると減配や無配のリスクがありますが、米国の連続増配企業はこういったリスクが少ないです。
「配当貴族」や「配当王」はドットコムバブル崩壊やリーマンショックの際にも増配していることになるので、その高い収益性と株主還元意識の高さから、今後も配当金を出し続ける可能性は高いです。
そして、こういった連続増配企業に投資すれば、安定した配当金がもらえるので、自分自身の資産形成の計画が立てやすいです。
配当金(インカムゲイン)を重視する投資法は投資家の中でも賛否両論の意見がありますが、個人的には資産形成の見える化ができるのは大きなメリットだと考えています。
このようにまずはしっかりと現状を把握し、老後資金が本当に足りないのかを考えることと、その上で将来の計画を立てて、それを実現するための節約や資産運用をおこなえうば老後貧困に陥らず安心・安全な生活が行えます。
まずは、現状を把握することから始めましょう。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
投資家の彼氏と別れたい!結婚するなんて無理!
こんにちわ、リョウスケです。
私は総資産が9千万円以上ありますが、普通の中小企業のサラリーマンです。
そんな私がそれなりの資産を貯めることが出来たのは若い頃から株式投資をやっていたからです。
私のような普通の人間でも、資産を形成できた株式投資ですが、あまりやっている人は見かけませんね。
今でこそ、バブル期の日経平均株価を超えましたが、長い間経済停滞を見てきており、「株式投資なんてやらない方が良い」「株なんて損をするだけ」と考えている人は多いのかも知れませんね。
損をする可能性が高い株式投資なんてやりたくない、と考えるのも仕方のない事だと思います。
結婚を考えてた彼氏が「株」をやっていた・・・別れようか検討中
<sponsored link>
ところで話は変わるのですが、私は今でこそ自社のオフィスで仕事をしていますが、以前は取引先のオフィスに常駐して仕事することが多かったんですよ。
プロジェクト毎に出勤するオフィスが変わっていくので、大変だった反面色々な人と出会うことができたので意外と楽しかったです。
先日、以前取り組んでいたプロジェクトメンバーが久しぶりに会おうということで、食事会を開催したんですよ。久しぶりに会ったメンバーと当時の思い出話に花を咲かせたり、現在の近況を報告しあったり楽しい時間を過ごすことができました。
ところがそんな楽しい食事の席で、こんなやり取りがありました。
女性メンバー「今、付き合っている彼氏がいて結婚も考えてるんですよ。」
一同「ほほう、まじで!おめでとう。」
女性メンバー「でも、ちょっと悩みがあって、彼氏が株やってるんですよね。」
一同(私以外)「えっ!そうなん・・・それヤバいなあ。」
女性メンバー「そうなんですよ・・・株なんて儲かるわけないしギャンブルと一緒でしょ。結婚生活で金銭感覚は凄く大事だと思うし、別れた方が良いのか迷ってるんですよね・・・」
一同(私以外)「給料を株に使われたりしたら大変やし、辛いところやなあ・・。」
私「・・・・」
株式投資をやっている人は結婚相手としてふさわしくないのか
<sponsored link>
世間の人の「株式投資」の印象なんてこんなもんなんだろうな、と思って少しショックでしたね。
私は株式投資で資産を増やすことができたので、むしろ株式投資で資産形成をしっかり行っている彼氏が素晴らしいと思ったのですが、他に同席していた方々は「株やっている彼氏はヤバい」という意見が殆どで、さすがにその空気の中で「株式投資はギャンブルでもないし、資産形成をおこなう為の重要な手段だよ。」と説明する気にはなれませんでした。
そもそも「株式投資がヤバい」というのは大昔の事で、20年前ならいざ知らず現代は株式投資も非常にやりやすくなっています。
インターネットの発達によって様々な情報を瞬時に取得できますし、何よりも米国や中国などの今後も成長が期待できる国にも簡単に投資できますからね。
しかも、市場平均と連動したETFに投資すれば、面倒な銘柄分析すら必要ありません。
米国のS&P500指数なんて直近40年間のパフォーマンスが8%のモンスター指数で、今後も同じパフォーマンスは無理だったとして、仮に平均年間パフォーマンスが6%に落ちたとしても、12年間で倍、24年間で4倍、36年間で8倍に増えていく計算になります。
このように知識があれば、株式投資が決して損をするものではないということが分かるのですが、多くの日本人はそこまでの知識を持っていません。
このように、まだまだ日本人の中で「株式投資」が浸透していない中で、その優位性が分かってすでに始めている彼氏は凄い優良物件だと思います。
今はどこの会社も簡単に給料が上がらない時代に、給料とは別に資産形成が行える手段があるということは金銭面で苦労しない可能性が高いですからね。
私としてはこの彼氏は正しく将来を憂い、その対策をしっかりと行っているので結婚すべきだと思いますね。ただ、彼女側も「株式投資」の優位性を理解しておかないと、後に大きな問題になるので、難しいところだと思います。
ちなみに、仮に彼女と結婚を考えていて、彼女から「株式投資を辞めてほしい。」と言われたら、速攻で別れます。俺が稼いだお金の使い道は自分で決めたいし、株式投資をギャンブルと同じ位置づけと考えている人とはさすがに結婚できませんからね。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
【悲報】年金制度は崩壊する?どんどんヤバくなる現状について解説!
こんにちわ、リョウスケです。
少し前にニュースで見たんですけど、現行制度では年金の支払いは60才までですが、制度を改正して65才まで支払期間を延長する動きがあるそうです。
現在の日本は急速に少子高齢化が進んでおり、結果として年金や保険などの社会保障費が増大することが見込まれており、年金制度の改革が急務となっています。
まあ今後は、年金制度の縮小や制度そのものが維持できなくなる可能性もあります(流石にこれは可能性的に少ないですが)。
老後の生活を支える「年金」に対しては、「私達の老後もきちんと年金は貰えるのかな・・・」と不安に思っている人も多く、人によっては「俺達が定年退職した後、年金なんて貰えるわけがない。」と既に年金の受給を諦めている人もいるようです。
そして、年金受給を諦めている人の中には「年金貰えないなら、払わなくてもいいだろ。」と考えている人もいるようですね。
どうせ貰えないなら「年金」なんて払わなくてもよい?
<sponsored link>
サラリーマンの多くは年金保険料を会社から支払われる給料から自動的に引き落とされていると思いますが、学生やフリーター、個人事業主は自ら「国民年金保険料」を支払っています。
こういった方が「将来、年金なんて貰えるわけないから、年金保険料の支払いなんてしない。」と考えるのは非常に愚かな行為です。
そもそも、「年金(国民年金、厚生年金)」は一般の保険会社が提供する「保険」では有り得ないくらい、利率の良い「保険」ですし、人生100年時代が到来している中、私達が何歳まで生き延びるか分からないことを考えると、絶対に払っておいた方が良いです。
そして最も支払っておいた方が良いと考える理由は、老齢年金には「障害者年金」も含まれていて、事故や病気などによって自分自身が働けなくなった際、一定の金額を支払ってくれる良質な保険だからです。
現在は健康であっても、万人に「事故」や「病気」のリスクがある以上、年金は支払っておくべきですよ。
「年金」はあくまで「保険」なので、年金だけで生活すると考えるのは非常に危険ですが、だからといって「支払わない」という行動は非常に愚かな行動と言えるでしょう。
社会保障制度は本当にヤバイのか?
<sponsored link>
ところで、年金を始めとした日本の「社会保障制度」はヤバイと言われて久しいですが、本当にヤバイ状況なのでしょうか。
以下は2019年4月に財務省が発表した社会保障についての資料の一部です。
◆社会保障費推移(年金、医療、福祉など)

上記は日本の社会保障費の推移をグラフで表したものです。
凄い勢いで増えていっていることが分かりますよね。
社会保障費(年金、医療、福祉など)は1990年に47.4兆円だったものが、2018年には121.3兆円に増大しており、なんとたった28年で社会保障費は2.6倍も増えているわけです。
2018年の社会保障費は121.3兆円となっているのですが、さすがにこの金額全てを日本国政府が支払っているわけではありません。
ざっくりとした内訳としては私達が支払っている保険料が70.2兆円となっており、国庫から33.1兆円、地方自治体から13.8兆円となっています。
つまり、121.3兆円のうち約50兆円を政府もしくは地方地自体が捻出しているわけです。ちなみに、2018年の税収は約60兆円でしたので、社会保障費がいかに財政を逼迫しているかお分かりいただけるかと思います。
しかも現在が社会保障費増大のピークというわけではなく、今後少子高齢化が進み人口構造のバランスが崩れていくことが想定されますので、さらに社会保障費は増大していくでしょうね・・・しかも凄い勢いでね。
日本の社会保障制度はかなりヤバイ・・・ではどうする
<sponsored link>
このように、社会保障費は増加を続け、国の財政を逼迫しつづけており、今後は社会保障制度の維持は困難になる可能性も捨てきれません。
考えても見てください。高齢になって働くこともできず、年金も満足に貰えない悲惨な未来を・・・。絶対に嫌ですよね。
では、今を生きる私たちはどうすれば良いのでしょうか。
こんなヤバイ状況だと「どうせ年金なんて貰えないなら、保険料を払わずに貯蓄に回す」なんて考える人もいるかもしれませんが、前述したとおりこれは最低の悪手です。
社会保障費が増大しているからといって、完全に無くなる事は考えにくいですし、そもそも障害者年金などの事を考えると、支払っておく方が絶対に良いです。
そんなことよりも、できるだけ若いうちから資産形成についてしっかりと考えておくべきです。
サラリーマンとしての収入以外にも副業などで収入を増やしたり、節約をすることで出費を抑えたり、資産運用で効率手に資産を増やすなど、様々な手法で資産形成ができますからね。
そして、資産形成することが老後の対策となり、同時に多くの選択肢を選ぶことができるので、余裕のある穏やかな人生を送ることにも繋がります。
はっきり言いますが、今の日本の現状はかなりヤバイです。
まずは、このヤバイ状況をしっかり認識し、対策を考えることから始めてください。
日本人の中には「みんなが等しく貧しい状況になるなら仕方がない。」と割り切っている人も多いですが、それは現在ある程度余裕のある生活をしていて、本当の貧困の苦しさを知らないことと、悲惨な未来の実感が沸かないからでしょう。
結局、何の対策も立てずに悲惨な生活をおくるのはあなた自身ですし、「若い時に行動しておけばよかった」と後悔するのもあなた自身だということを忘れていはいけません。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<sponsored link>
高齢者が賃貸マンションを借りれない?住む場所を失った爺さんの悲惨な生活
こんにちわ、リョウスケです。
最近は物価高が進んでいる一方で大企業を中心に賃金アップのニュースが目に入ります。
とはいえ、中小企業を中心に、物価高に給料アップが追いついていないケースも多いようです。
私の周りでも「生活苦しい」と言っている人は多いですね。
ちなみにどんなに貧しくても「これだけは手放してはいけない」というものがあります。
それは「住まい」です。
普通の会社に就職するためには、「住所」を必ず記載する必要性があるので、住んでいるところがなくなってしまうと、まともな「職」にもありつけなくなってしまう可能性があり、当然収入を得る手段を失うことになり、「負の連鎖」にはまってしまうことになります。
ですので、住む場所が失われてしまう前に、絶対に、何らかの対応をしておく必要があるわけです。
そんなわけで、人は必ずどこかに住まなくてはいけませんが、その中で、「賃貸派」と「購入派」に大きく分かれていますね。
私は、どちらかというと、「賃貸派」ですが、良い物件があれば、マンションや家を
購入するのも「アリ」だと思っています。
ただ、「賃貸」と「購入」にはそれぞれメリット、デメリットがありますし、人が購入するモノとしては、最大級の価格のものですので、よく考えて購入を決める必要があるかと思います。
ところで、最近まであまり意識しなかったのですが、「賃貸」だと、高齢者になった時に、なかなか借りることができなくなるようですね。
高齢者が住処を失う?!賃貸マンションに住むお爺さんの悲劇
<sponsored link>
以下は、ネットニュースに載っていた記事です(既に削除されているようなのでURLは割愛させていただきます)。
この記事には、これまであまり考えていなかったことが書かれていたので、軽く衝撃を覚えました。
山下さんは現在、6畳二間の部屋で一人暮らしをしているが、老朽化による建て直しが決まり、立ち退きを迫られている。
しかし、不動産店を10軒以上回っても引っ越し先はなかなか見つからない。
山下:
不動産屋さんをいろいろ、あっちこっち行って、だけどなかなかないんです。「80歳はさすがに」ってどこ行っても…
.◆「高齢だから」と断られる
高齢者が転居する理由を調べたところ、「家賃」や「立ち退き」という声が多かった。
しかし「高齢」を理由に入居を断られるケースが今、問題になっている。
そこで国土交通省では先月「高齢や低収入を理由に入居を断らない」と登録した住宅に補助金を出す新制度を開始した。
国や自治体が対策に乗り出す、高齢者の引っ越し事情はどんなものなのか? 立ち退きを迫られた山下さんが探しているのは、現在と同等の家賃4万円台の部屋。
実は山下さんの収入は生活保護が頼りで、家賃を支払うと3万円ほどしか残らず、暮らしはギリギリ。しかし、リポーターが話を伺うと、部屋が借りられない原因は家賃とは別にあるという。
リポーター:
なんで部屋を貸してくれないんだと思います?
山下:
私、身寄りがないから…。
<sponsored link>
山下さんは、かつて事業に失敗したことから離婚して、現在 保証人になってくれる人がいない。別れ別れになった子供たちに保証人になってくれと頼めないかと考え、ずっと探しているが見つからないという。
リポーター:
部屋を探し始めたときは、もうすこし簡単に見つかると思っていました?
山下:
うん、あるんじゃないかとは思っていましたけど。諦めていますよ。だからこの間も死のうかなと思った時もありました。首つって死んじゃおうかなと思った時もありますよ…山下さんの答えは途中から涙混じりになっていた。
いや、ほんと気の毒ですよね。
<sponsored link>
この人は現在住んでいるマンションが老朽化しているので、立ち退きを迫られているんですけど、高齢を理由に次の住居が決まっていないようです。
現在、「賃貸」で暮らすことを考えている人は(私も含めて)、こういうことも、リスクの一つとして考えて置かなくてはいけませんね。
これからは、今よりもさらに、少子高齢化が深刻になりますし、国も、高齢者の扱いに頭を悩ませている頃だと思うので、自分なりに準備しておく必要があるかと思います。
これからは、「国」や「企業」「社会」が私達を守ってくれる時代は終焉を迎えますので、「自分の身は、自分で守る。」という自然界でいきる当たり前の掟を、しっかり自分自身の心に刻んでおかなければいけません。
ただ、これからの世の中がどうなるのか、どういう対策をとれば分からない人がほとんどだと思います。そんな人は、どんな状況でもできるだけ最適な選択肢が選べるように、資産形成は非常に大事だと思います。
「資産」は孤独な自分自身を助けてくれる唯一の助けとなるものですからね。
節約、投資、副業・・・現在は資産を形成するために様々な方法がありますので、自分ができるモノからはじめていきましょう。
▼大変申し訳ございませんが「ポチッ」と応援していただけると嬉しいです。
<プロモーションドリンク>
